安防行业增长预测怎么读?2026 年 63% 的经销商看涨,真正的信号在收入结构里
TL;DR:SDM 杂志《2026 年行业预测》(Clear Seas Research,2025 年 11 月)显示 63% 的安防经销商与集成商预计 2026 年收入平均增长 15%。同一份报告里,2025 年住宅安装收入占比从 19% 降到 16%,而月度经常性收入中位数从 6 万美元升至 10 万美元、平均增幅 23%。安防行业增长预测的要点不在增长率,而在增长来自哪一类收入——一次性工程款正在让位于按月交付的服务收入。
2026 年安防行业到底会不会继续增长?
会增长,但这份安防行业增长预测里的乐观程度比前两年明显收敛。
SDM 杂志《2026 年行业预测》(Clear Seas Research,2025 年 11 月;125 名经销商与集成商受访)显示,63% 的受访者预计 2026 年公司整体收入将增长,这些看涨者的平均预期增幅为 15%;29% 预计收入保持不变;8% 预计收入下降。对比同一调查在上一年的结果——70% 预计增长、26% 预计持平,看涨比例回落了 7 个百分点,持平和下降各上升 3 个百分点。
把预测和实际放在一起看,会更清楚这种收敛的含义。2025 年安防经销商与集成商的总年收入增长 14%,2024 年为 16%,2023 年为 18%(SDM 杂志《2026 年行业预测》,Clear Seas Research,2025 年 11 月)。增长率仍在两位数,但逐级下移的轨迹是连续的。
看涨比例回落,不等于行业转弱
另一个信号来自市场状况评分本身。视频监控系统获评 3.9 分(满分 5 分),门禁控制 3.7 分,视频分析/人工智能 3.5 分——后者较上年的 3.3 分继续上升。而在”非常优秀”或”优秀”的比例口径下,周界与户外安防较上年上升 10 个百分点,视频分析/人工智能上升 4 个百分点;智能家居/家庭娱乐下降 9 个百分点,火灾报警/应急通信下降 5 个百分点。
换句话说,行业的信心没有消失,而是从”整体向好”集中到了少数几个品类。哪几个品类,下文会用一张表说清楚。
为什么总收入在涨,安装收入却在跌?
因为收入的来源换了位置——工程款在缩,服务费在涨。
报告中的企业个案把这个切换过程展示得很直白。美国伊利诺伊州 Security Alarm Corp. 总裁 Josh Dice 描述,公司 2025 年安装收入预计下降约 10%,而年度经常性收入增长 12%–14%,凭借月度经常性收入(RMR)、服务和检查业务的增长,全年总收入与 2024 年基本持平(SDM 杂志《2026 年行业预测》,Clear Seas Research,2025 年 11 月)。
这不是一家公司的偶然。把过去五年的收入构成放在同一张表里,趋势方向相当清晰。
| 收入类型 | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 非住宅销售/安装 | 29% | 32% | 30% | 30% | 29% |
| 服务/维护 | 22% | 23% | 23% | 21% | 24% ↑ |
| 住宅安防销售/安装 | 22% | 18% | 17% | 19% | 16% ↓ |
| 托管/管理/云服务 | 8% | 8% | 8% | 11% | 12% ↑ |
| 非住宅监控/租赁 | 10% | 11% | 13% | 11% | 11% |
| 住宅监控/租赁 | 7% | 5% | 6% | 6% | 6% |
| 其他服务 | 2% | 3% | 3% | 2% | 2% |
表内数据来源:SDM 杂志《2026 年行业预测》(Clear Seas Research,2025 年 11 月),各服务类别收入占集成商总收入的平均比例,125 名受访者。
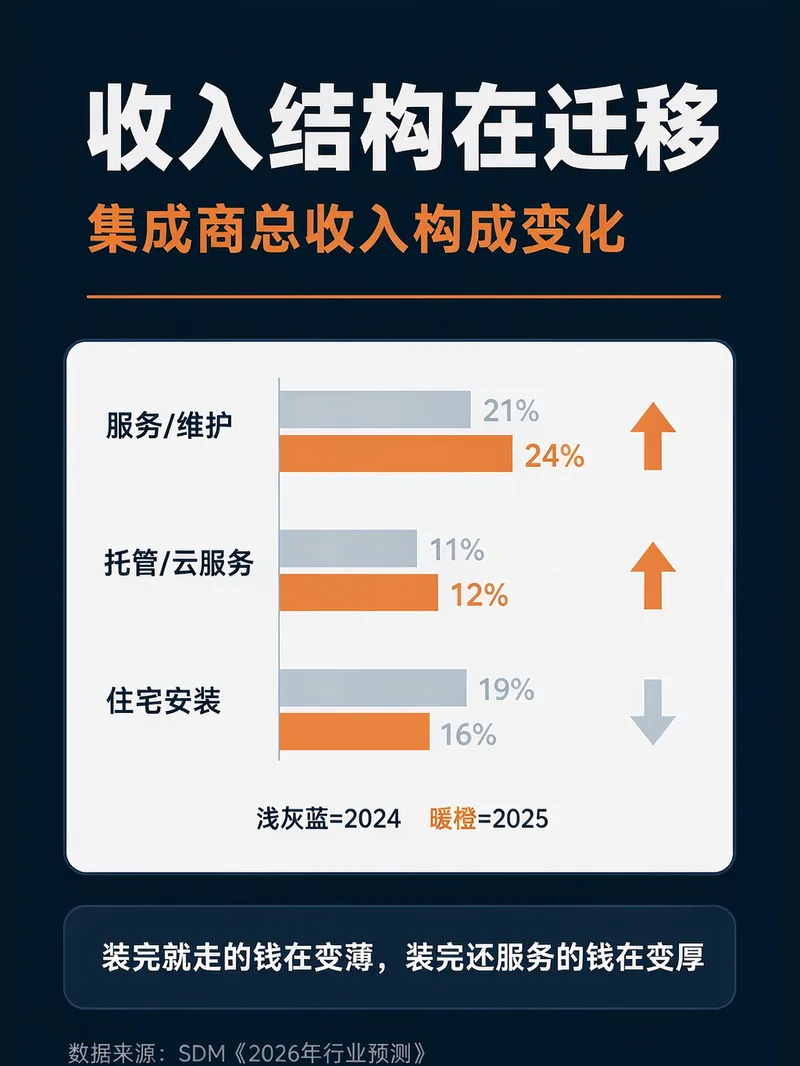
两类收入的反向移动构成了这张表的重点:服务/维护占比从 2024 年的 21% 回升到 24%,住宅安防销售/安装占比从 19% 降到 16%,托管/管理/云服务从 11% 升至 12%。产品结构同向变化——集成商用安防系统占比从 18% 升至 23%,火灾报警从 11% 升至 13%,而入侵报警从 18% 降到 14%,门禁控制从 17% 降到 16%。
这是一条结构线,不是周期线
周期性的下滑会随经济回暖反弹,结构性的迁移不会自动回弹。当服务与云收入在总盘子里持续加厚,而新建项目类收入持续变薄时,集成商面对的问题就不再是”今年订单够不够”,而是”客户装完之后还愿不愿意继续付钱”。
月度经常性收入中位数翻倍说明了什么?
说明 RMR 已经从小比例补充,变成收入主体的一部分。
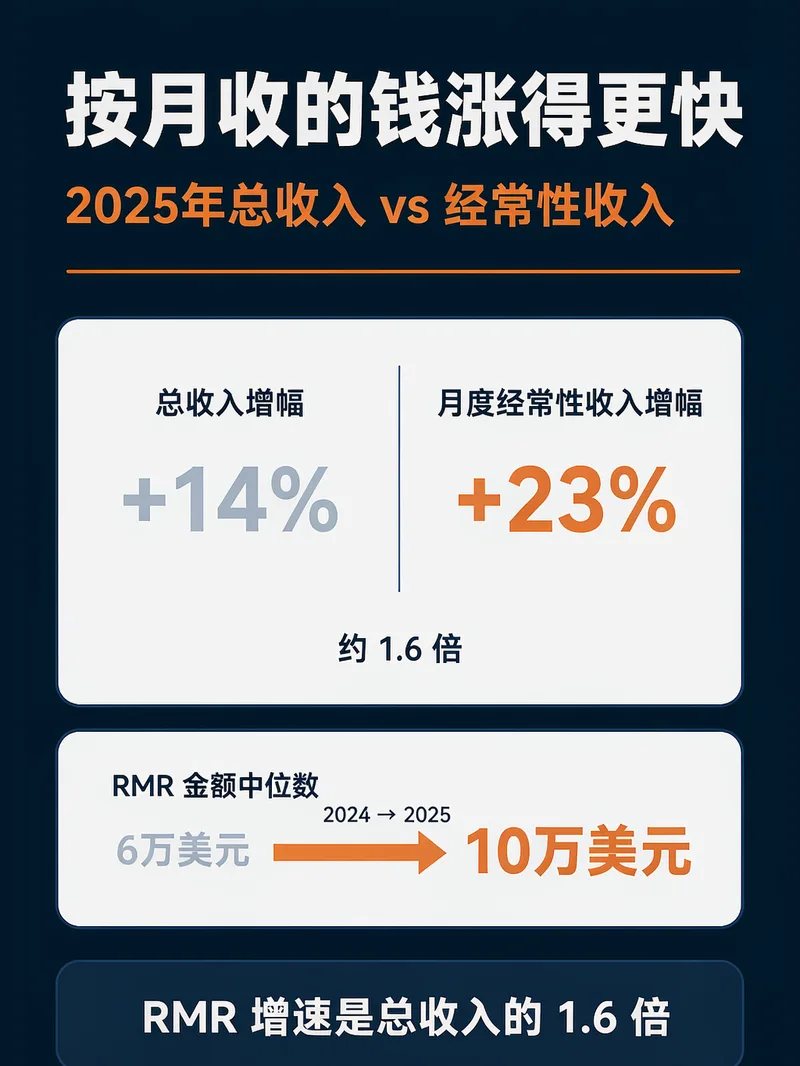
在有 RMR 的公司中,69% 报告 2025 年 RMR 高于 2024 年,这一比例较上年下降 2 个百分点;但增长幅度平均达到 23%,较上年提升 3 个百分点;RMR 金额中位数从 2024 年的 6 万美元升至 10 万美元(SDM 杂志《2026 年行业预测》,Clear Seas Research,2025 年 11 月;80 名受访者)。
把两个增长率并排看:总收入增幅 14%,RMR 增幅 23%,后者约为前者的 1.6 倍。中位数从 6 万美元跳到 10 万美元,意味着样本中间的这家公司,其月度经常性收入年化规模增加了 4 万美元,而它未必多装了 4 万美元的设备。
报告专家组成员、Zeus Fire and Security 首席执行官 Scott Elkins 表示,公司 2025 年经常性收入增长约 13%,并预计 2026 年维持类似增速。他的判断是,新技术普及的速度会对这些数字产生正向影响。
这也解释了另一份报告里那个看起来矛盾的数据:Parks Associates 2025 年白皮书显示安防系统购机比例持续走低,而专业监控服务商的收入却在靠服务与验证业务支撑(可参阅本站另一篇分析:报警误报为什么拖垮了专业监控服务)。设备卖得少,服务费收得多,这正是 RMR 中位数上移的同一枚硬币。
哪些业务被集成商评为 2026 年值得加码的领域?
集中在”能持续产生数据与服务关系”的品类,而不是硬件本身。
报告询问受访者对自身各项业务在 2026 年的收入预期,结果如下表。
| 业务类别 | 预期下降 | 预期持平 | 预期增长 |
|---|---|---|---|
| 视频分析/人工智能 | 1% | 28% | 71% |
| 视频监控(含本地与云端) | 0% | 29% | 71% |
| 托管服务/云服务 | 3% | 37% | 61% |
| 门禁控制系统(含本地、云与托管) | 3% | 37% | 60% |
| 监控(互联网/射频/蜂窝/云远程) | 4% | 47% | 49% |
| 周界与户外安防 | 3% | 50% | 47% |
| 火灾报警/应急通信 | 1% | 52% | 46% |
| 入侵报警 | 7% | 51% | 42% |
| 对讲/门禁控制 | 9% | 53% | 38% |
表内数据来源:SDM 杂志《2026 年行业预测》(Clear Seas Research,2025 年 11 月),受访者对其当前提供业务的 2026 年收入变化预期。
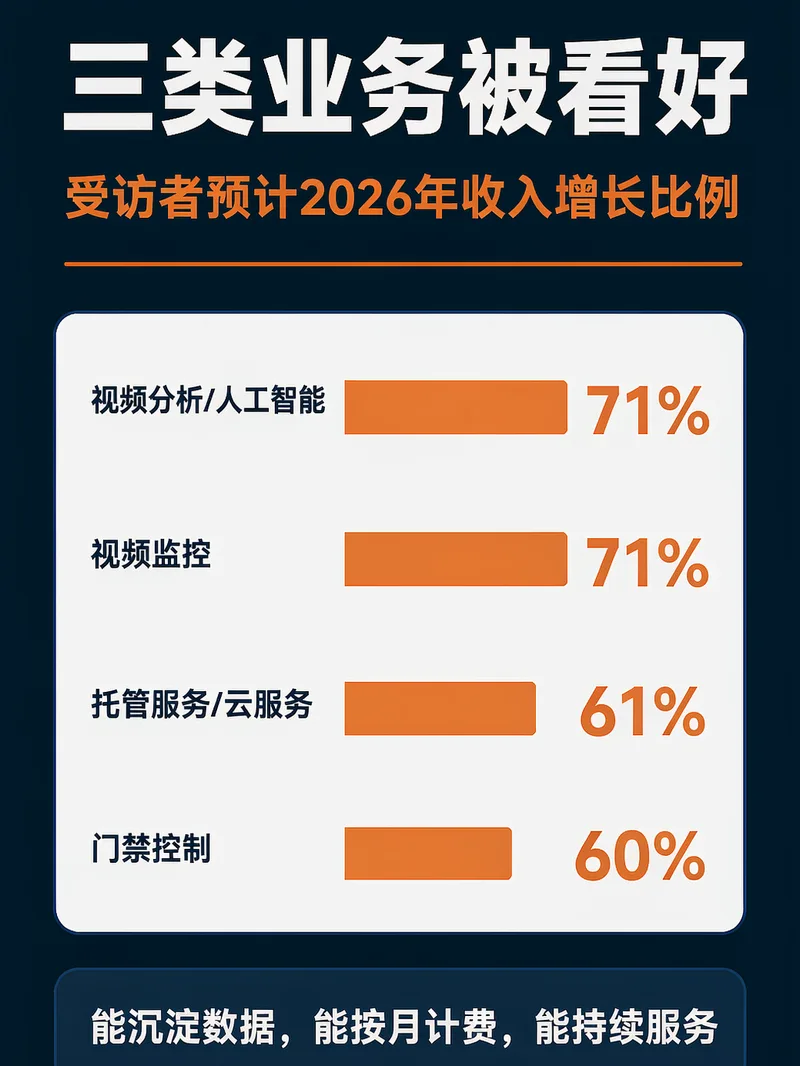
71% 的受访者预计视频分析/人工智能与视频监控收入增长,61% 预计托管服务/云服务增长,60% 预计门禁控制增长。三个高预期品类的共同点,是它们都能沉淀数据、都能按月计费、都能在设备交付之后继续产生服务动作。
与之相对,入侵报警的预期增长比例为 42%、预期下降比例 7%,是对讲/门禁控制之外分化较明显的一类。传统报警硬件的替换需求仍然存在,但它已经很难单独支撑增长。
托管安防服务的收入具体从哪里来?
来自把设备交付变成按月交付的服务项。
在托管/云服务的具体品种上,远程视频监控的提供比例上升 9 个百分点,超过托管门禁控制,成为当前提供比例居前的托管服务;同时它也是计划增设比例居前的一项,65% 的受访者表示计划在两年内提供该服务(SDM 杂志《2026 年行业预测》,Clear Seas Research,2025 年 11 月;76 名受访者)。网络健康监测上升 6 个百分点,网络安全服务与软件即服务(SaaS)各上升 4 个百分点。
价格锚点同样有参考价值。报告给出的平均月度监控价格为:住宅系统 97 美元/月,非住宅系统 284 美元/月。这两组数字说明,服务化收入的单价足以支撑一支独立的服务团队,而不是把它当成售后成本中心。
在美国市场,这类服务的规范与标准体系相对完整。监控侧的行业组织 The Monitoring Association(TMA) 持续推动报警验证与监控流程标准,这为”远程视频监控可以按标准交付”提供了前提;火灾报警与应急通信侧的法规更新,则由 美国国家消防协会(NFPA) 的标准体系驱动——报告专家组成员也把 NFPA 72 新增条款列为火灾报警业务增长的直接原因。
视频监控服务化在中国的对应形态,可参考本站此前对订阅制落地的拆解:视频监控即服务怎么落地。
中国企业能直接照搬这份预测吗?
不能直接照搬,但结构方向可以对齐。
常见误区一:把”63% 看涨”读成行业普涨
63% 只是看涨者的比例,报告同时给出 29% 持平、8% 下降。而且看涨比例已从上年的 70% 回落 7 个百分点。把它读成”全行业都在涨”,会低估分化的程度。
常见误区二:只盯增长率,不看收入构成
14% 的总收入增长是结果,不是原因。原因是服务/维护占比从 21% 升到 24%、住宅安装从 19% 降到 16%。只盯增长率,会得出”行业还行”的结论;看构成,才会发现”还行”的部分并不来自新增项目。
常见误区三:认为托管服务只适合全国性大公司
报告里托管服务的采用面在持续扩大,远程视频监控以 9 个百分点的增幅成为增长较快的托管项,计划两年内提供该服务的受访者达 65%。是否能够提供托管服务,取决于是否具备集中接警与远程运维能力,而不取决于公司规模。
适用边界
中美渠道结构存在实质差异:中国集成商以项目制为主,回款周期长,存量设备品牌与协议分散,这些都会拉长”把工程款转成服务费”的过渡期。因此报告中 RMR 的具体金额(中位数 10 万美元/年)不能直接套用于国内企业,可迁移的是方向——把一次性交付转成持续服务,把设备清单转成服务清单。判断是否具备转型条件,可以先看三个前置条件:存量客户是否集中、设备是否具备联网与远程读取能力、是否已有可承接 7×24 响应的运营体系。这也是这份安防行业增长预测在国内的正确读法:看方向,不看金额。
集成商该从哪一步开始调整收入结构?
从存量客户开始,而不是从新产品开始。
报告中有一个可直接借鉴的动作。美国 Security Alarm Corp. 在 2024 年底遭遇销售低谷后,抽调 4 名技术人员回访存量客户,对系统做测试、主动介绍新技术,结果在 2 到 4 周内售出价值超过 10 万美元的新技术产品(SDM 杂志《2026 年行业预测》,Clear Seas Research,2025 年 11 月)。公司随后把扩充内部销售团队、定期面对面拜访存量客户固定为增长策略。
- 盘点存量客户与设备清单:把已交付项目的设备型号、联网状态、质保到期时间拉成一张表,判断哪些可以接入远程读取。
- 把可订阅的服务项写清楚:远程视频监控、设备健康监测、检测与巡检服务、报警验证分级,每一项都要有明确的交付内容与计费口径。
- 把验收单变成服务单:项目验收时同步签署服务协议,避免交付完成之后再回头补签,这一步决定了服务收入能否连续。
报告佐证了”服务项越标准化、收入越可持续”这个判断:受访企业中的检查部门年均增长 10%–15%,而检查业务本身属于典型的周期性重复交付。火灾报警、检测与巡检这类被法规和标准驱动的服务,在中国的对应场景包括消防设施年度检测、报警系统联网核查等,同样是可订阅化的入口。
关于安防行业增长预测的常见问题
会增长但分化明显。63% 的受访经销商与集成商预计收入增长,平均预期增幅 15%;同时有 29% 预计持平、8% 预计下降。增长机会集中在视频分析/人工智能、视频监控与托管服务三个方向。
RMR 即月度经常性收入,指客户按月支付的持续性收入,主要来自监控服务、设备租赁、检测巡检与云平台订阅。报告显示 2025 年受访企业的 RMR 平均增长 23%,金额中位数从 6 万美元升至 10 万美元。
传统维保按次计费、依赖报修触发,收入随故障量波动;托管安防服务按月计费、以远程监测与主动运维为交付内容,收入可预测。报告中远程视频监控的提供比例上升 9 个百分点,65% 的受访者计划两年内提供该服务。
结构方向可参考,具体数字不宜照搬。中国市场以项目制为主、回款周期更长、存量设备协议分散,RMR 金额基数与增速都会低于报告口径。可迁移的是收入构成的迁移方向,而非具体金额。
先做存量客户盘点与设备联网状态核查。报告中的案例是通过回访存量客户在 2 到 4 周内售出超过 10 万美元新技术产品;国内集成商同样应先确认哪些已交付设备具备远程读取条件,再定义服务项与计费口径。
看三个指标:存量客户集中度、联网设备可远程读取比例、是否具备 7×24 集中响应能力。三项都具备时,把工程款转成服务费的过渡期会明显缩短;缺任何一项,都建议先补齐基础能力再谈订阅模式。
作者:安全基因-李
安防资深工程师·安防行业的长期主义执行者
20余年防盗报警与物联网安防行业从业经历,SIMP物联网安全云平台核心架构设计者,业务覆盖安防报警、物联网消防、PERS、智能建筑动环监控与周界防护系统。
作者主页:https://www.myiotdevices.cn/?s=安全基因
最后更新:2026-10-15
我想了解更多
看的不过瘾?来电交流下!