养老子公司亏损3497万:上市公司的养老业务,到底在烧谁的钱?
TL;DR:养老子公司亏损是检验上市公司养老成色的第二把刀。中关村2026年半年度报告披露,华素堂养老2026年1-6月净利润-3497万元,比上市公司整体亏损还多;悦心健康2025年扣非净利润-1331.42万元,母公司未弥补亏损2.42亿元;恒锋信息2026年8月干脆出售养老子公司止损。看养老业务,别只看收入占比,要翻子公司净利润。
上一篇我们用收入占比切开了第一层真相:上市公司的养老业务,收入占比大多在10%以下(详见本站《养老业务收入占比才3.72%:上市公司的养老,是主业还是概念?》)。但收入占比低还只是表象,真正的问题藏在合并报表的子公司净利润里——那些挂着”智慧养老””康养服务”招牌的子公司,到底赚不赚钱?答案可能更残酷。本篇所有数据来自上市公司公开披露的定期报告与公告,原始文件可在巨潮资讯网查询。
中关村华素堂半年亏3497万,为什么比母公司整体亏得还多?
结论先说:中关村的养老子公司已经成为上市公司利润的最大拖累。上一篇说过,中关村(000931)做了8年养老,2025年养老医疗收入9099.34万元,占总营收3.72%,还同比下降27.23%。但收入下降还不是最扎心的,最扎心的数字藏在子公司净利润里。
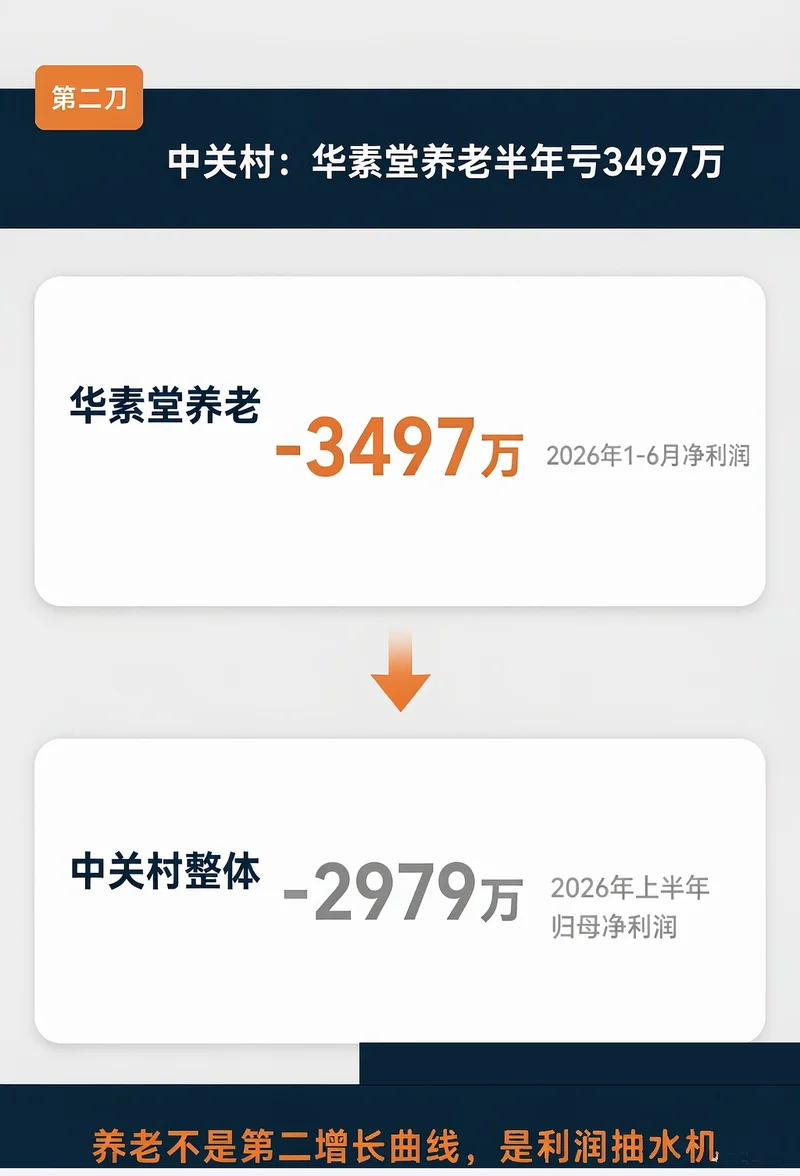
根据中关村在投资者互动平台的披露,北京华素堂养老产业投资有限公司2026年1-6月净利润为-34,966,719.06元,半年亏掉约3497万元。而中关村2026年半年度报告显示,公司上半年归母净利润为-2979.65万元。也就是说,华素堂养老一家子公司的亏损,已经超过了上市公司整体的亏损——如果没有这个”拖油瓶”,中关村2026年上半年可能是盈利的。
更值得警惕的是,华素堂养老的亏损不是一次性的。中关村2025年归母净利润4788.55万元,账面尚可,但扣掉华素堂养老全年的亏损,生物医药主业的实际盈利能力其实比报表显示的更强。养老业务在这里扮演的角色,不是”第二增长曲线”,而是”利润抽水机”。
悦心健康账面扭亏,为什么扣非净利润还是负数?
结论先说:悦心健康2025年的”扭亏为盈”不是主营业务赚钱了,而是会计手法让报表好看。上一篇提过,悦心健康(002162)2025年大康养收入1.08亿元、占比10.18%,是近五年首次破10%。但收入破10%的背后,利润状况并不乐观。
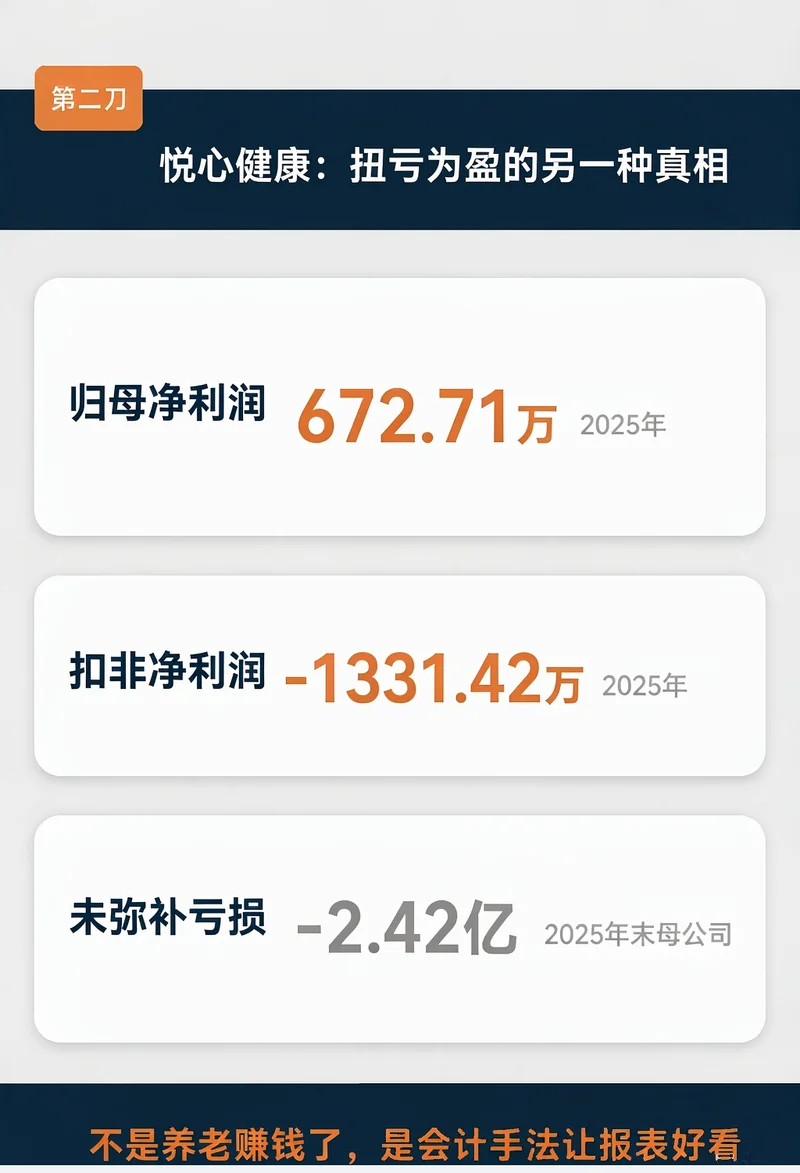
据悦心健康2025年年度报告:2024年公司归母净利润-1.47亿元,亏损同比扩大近4倍;2025年归母净利润672.71万元,看起来扭亏为盈;但扣非净利润是-1331.42万元——主营业务其实还在亏钱。更关键的是,截至2025年末,公司母公司未分配利润为-2.42亿元,存在大额未弥补亏损。
这组数据说明,悦心健康2025年的盈利靠的是资产减值损失减少、信用减值损失转回、公允价值变动收益增加这些”非经常性损益”,而不是养老业务的内生增长。更值得注意的是,悦心健康2026年第一季度又收购了浙江康芮嘉养健康管理有限公司的非全资股权并纳入合并范围——现有养老业务还在亏钱,并购进来的新公司就能赚钱吗?还是只是把亏损的规模做得更大,让收入占比这个数字更好看?
恒锋信息养老毛利率下滑16.33%,为什么直接卖掉了子公司?
结论先说:当养老业务越做越不赚钱时,上市公司最诚实的动作就是卖。上一篇说过,恒锋信息(300605)2025年养老服务收入4886万元、占比11.18%、同比增长24.39%,看起来还行。但再看利润端:2024年归母净利润-8680.49万元;2025年-2496.72万元,亏损收窄但仍在亏;2026年上半年-3825.40万元,由盈转亏,且亏得比2025年全年还多。
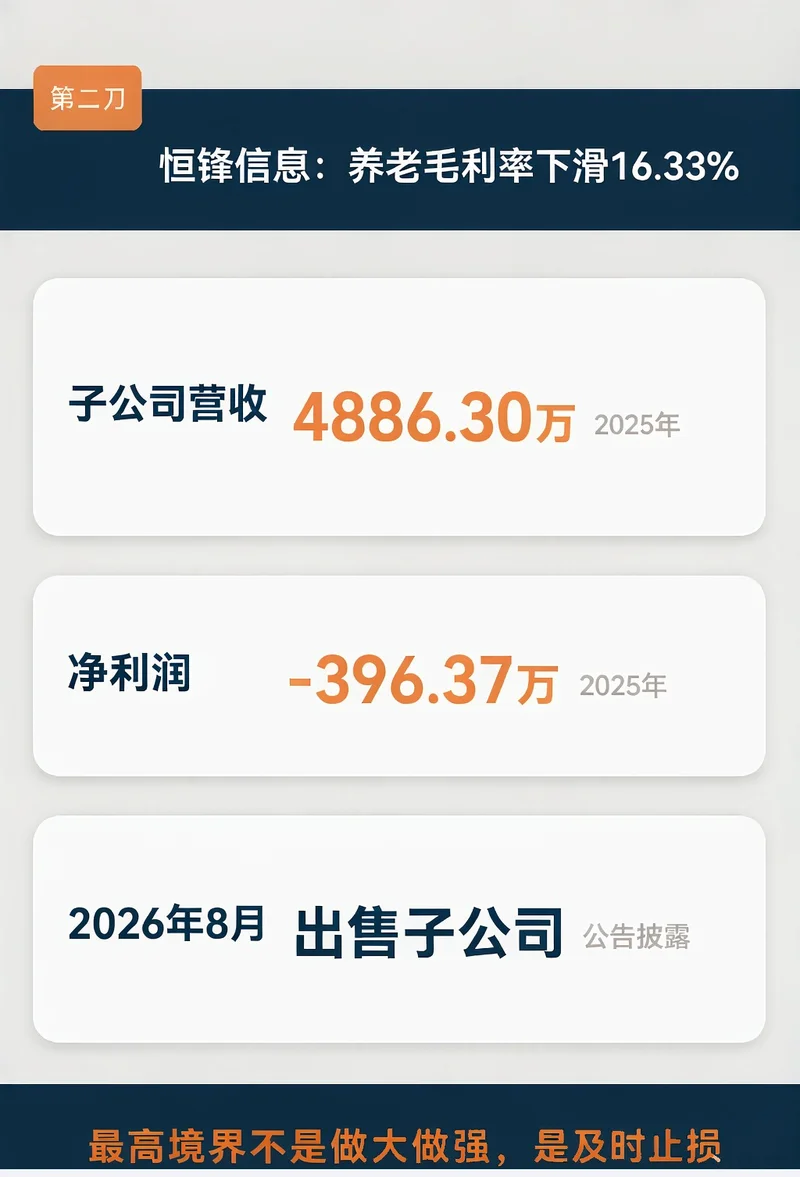
关键指标是养老业务的毛利率。根据恒锋信息2026年半年度报告的管理层讨论,养老服务毛利率同比下滑16.33%。16.33%是什么概念?如果上一年养老业务毛利率是30%,现在就只剩13.67%——养老业务不仅不赚钱,而且越做越不赚钱。
随后发生了戏剧性的一幕:2026年8月28日,恒锋信息发布出售控股子公司股权的公告。公告披露的这家子公司财务数据为:2025年营业收入4886.30万元、营业利润-391.06万元、净利润-396.37万元。公告虽未明说这家子公司就是养老业务主体,但结合时间点与数据,不难看出公司在”甩包袱”——做了多年智慧养老,最后发现不做比做更划算。
把三家公司的关键利润数据放在一张表里对照,结论一目了然:
| 公司(代码) | 养老相关主体与口径 | 关键利润数据 | 触发的信号 |
|---|---|---|---|
| 中关村(000931) | 华素堂养老(子公司) | 2026年1-6月净利润-3497万元,超过公司整体归母净利润-2979.65万元 | 子公司亏损超过母公司整体亏损 |
| 悦心健康(002162) | 大康养业务 | 2025年归母净利润672.71万元,扣非净利润-1331.42万元,母公司未弥补亏损2.42亿元 | 扣非为负、靠非经常性损益扭亏 |
| 恒锋信息(300605) | 养老服务(子公司) | 2025年营收4886.30万元、净利润-396.37万元;2026年8月公告出售 | 毛利率下滑16.33%后出售止损 |
怎么用三个信号识别养老子公司亏损黑洞?
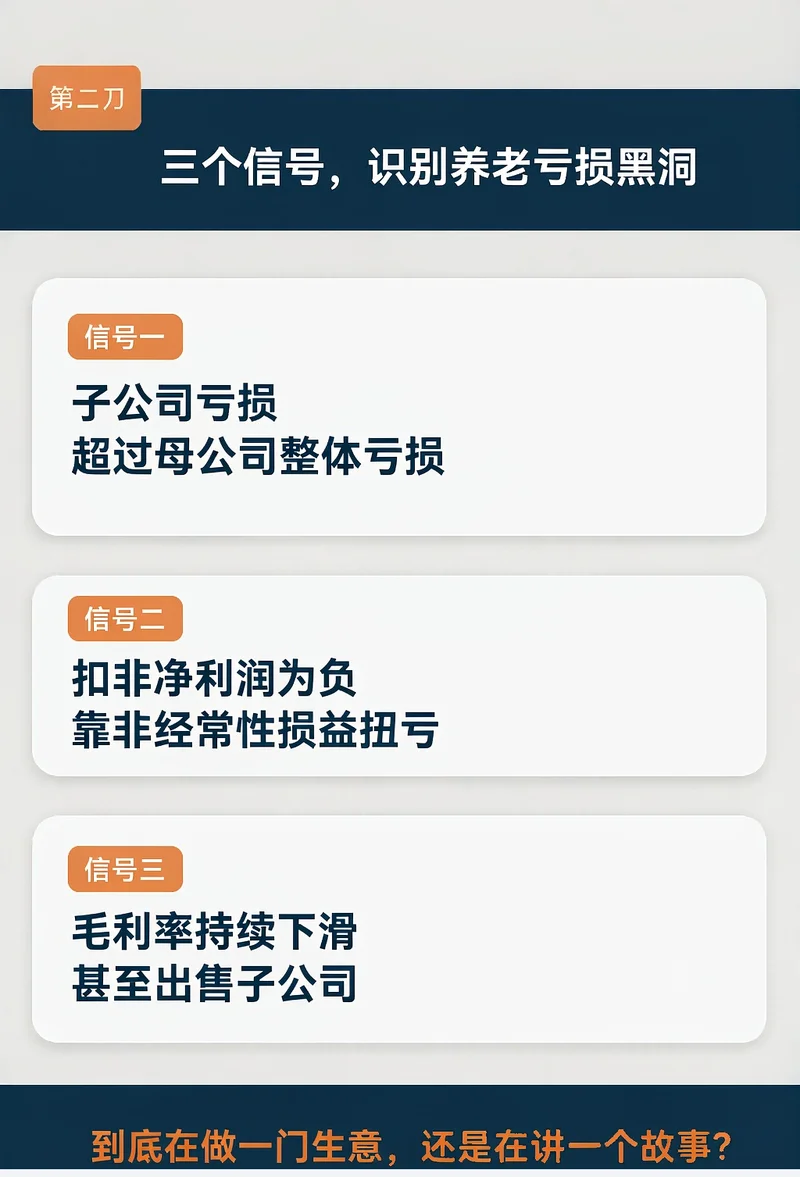
把三个案例放在一起,可以提炼出三个可复用的判断信号。看一家上市公司的养老业务,不要只看收入占比,还要看子公司净利润。
- 信号一:子公司亏损超过母公司整体亏损。如果公司归母净利润是-3000万,但养老子公司就亏了3500万,说明养老业务不仅不贡献利润,还在吃掉其他业务的利润。中关村的华素堂养老就是典型。
- 信号二:扣非净利润为负,靠非经常性损益”扭亏”。归母净利润转正、扣非后仍为负,说明主营业务还在亏钱。悦心健康2025年就是这种情况。
- 信号三:养老业务毛利率持续下滑,甚至开始出售子公司。毛利率一年比一年低,说明盈利模型根本没跑通。恒锋信息养老毛利率下滑16.33%后直接卖掉子公司,就是最直接的证据。
这三个信号本质上指向同一个问题:上市公司的养老业务,到底是在做一门生意,还是在讲一个故事?如果是生意,它至少应该能不亏钱;如果是故事,它的价值只存在于年报的”战略展望”里。
养老子公司亏损黑洞是怎么形成的?
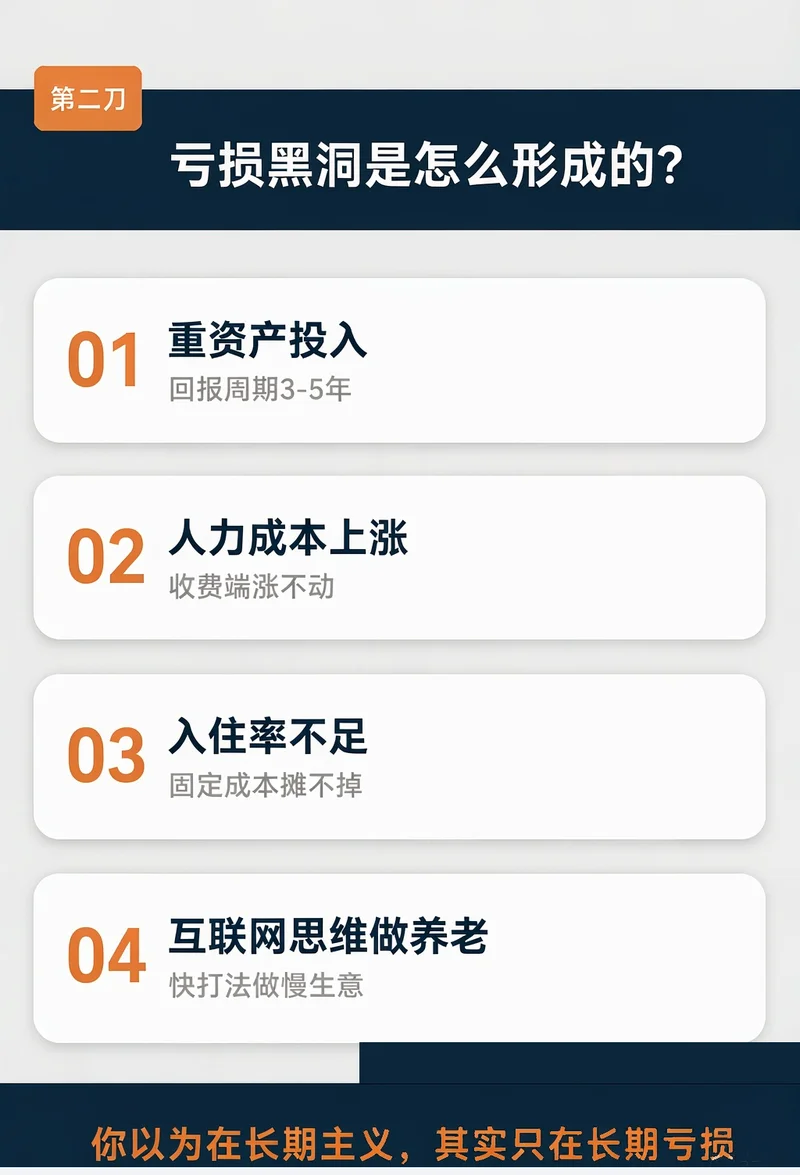
为什么上市公司的养老子公司这么容易亏钱?拆解下来至少有四个原因:
- 重资产投入,回报周期极长。养老机构需要场地、装修、设备、人员,前期投入巨大。一个中等规模的养老机构从开业到盈亏平衡通常需要3-5年,但上市公司的考核周期是季度和年度,等不起。
- 人力成本刚性上涨,收费端涨不动。养老是劳动密集型行业,护理员工资每年都在涨,但养老院收费受支付能力限制很难同步上涨。结果就是收入增长跑不过成本增长,毛利率持续下滑。
- 入住率不足,固定成本摊不掉。很多养老机构建成后入住率长期达不到盈亏平衡点,空一张床就亏一张床的固定成本。
- 用”互联网思维”做养老,本质是错配。上市公司习惯快速扩张、烧钱换规模、讲估值故事,但养老是慢生意,需要精细化运营和时间积累。用快公司的打法做慢生意,结果就是钱烧了,规模没起来,利润也没看到。
四个原因叠加,就形成了养老子公司的亏损黑洞:投入越来越大,亏损越来越多,想止损又舍不得前期投入,最后越陷越深。按深圳证券交易所披露规则,子公司具体经营数据散见于定期报告、公告与互动平台,普通投资者不逐条比对,很难看清全貌。
中小养老机构该避开哪些重资产陷阱?
结论先说:不要用上市公司的重资产模式做养老,要用轻资产的方式切入。上市公司养老业务亏损的根源是”从顶层设计往下做”——先建大平台、大生态,再等入住率。但一个50张床的社区养老驿站,不需要”城市级智慧养老云平台”,也不需要”康养产业生态”。
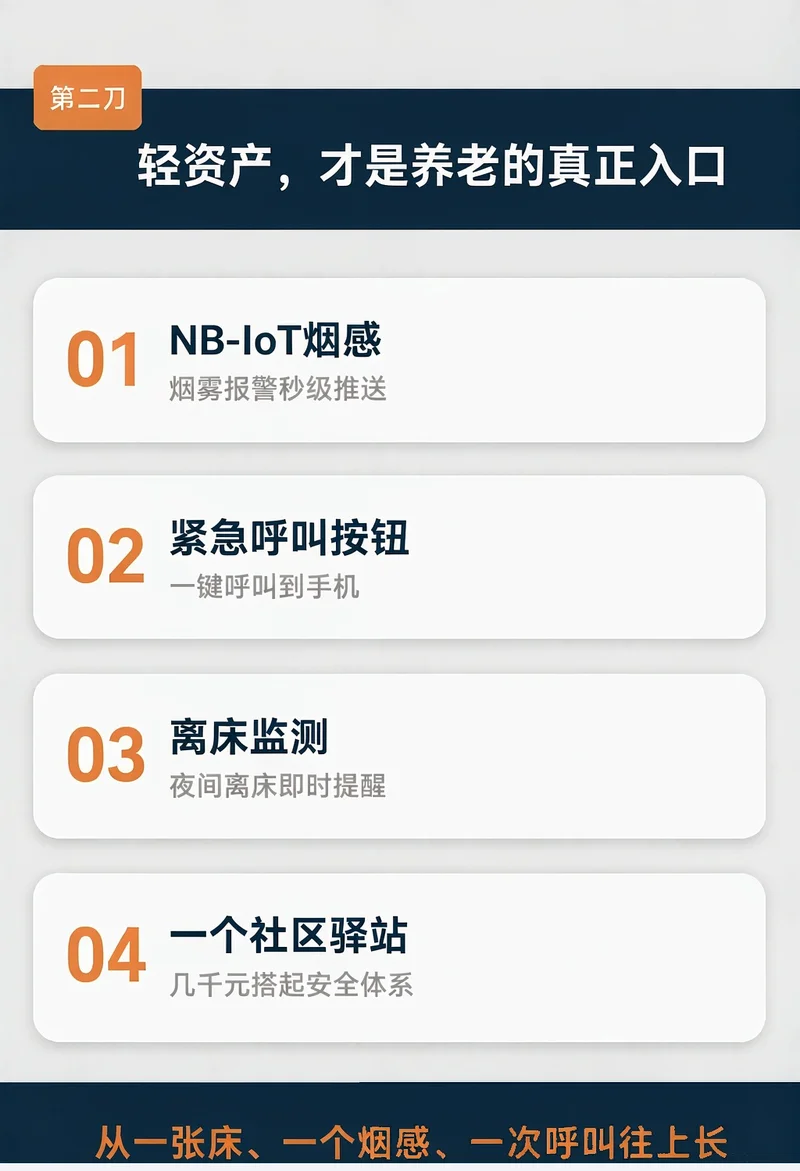
它需要的,可能只是一套几百元的NB-IoT烟感、几个紧急呼叫按钮、一个能远程看老人状态的小程序。SIMP云平台做的正是这件事:不追求”城市级”,不追求”生态化”,而是把最基础的安全感知做扎实——烟感报警、紧急呼叫、离床监测、门禁管理,每一个功能都针对社区养老和居家养老的真实痛点。不需要几百万预算,不需要几年建设期,一个社区驿站几千元就能把基础安全体系搭起来。这可能才是养老生意真正的入口:不是从顶层设计往下做,而是从一张床、一个烟感、一次紧急呼叫往上长。
常见误区
- 误区一:归母净利润转正就是养老业务赚钱了。悦心健康2025年归母净利润672.71万元看似扭亏,但扣非后-1331.42万元,盈利来自非经常性损益。看盈利质量必须看扣非口径。
- 误区二:子公司亏损只是短期投入期现象。华素堂养老做了8年仍在亏损、恒锋信息直接出售子公司,说明亏损是盈利模型未跑通的结构性结果,不是时间能自动解决的问题。
- 误区三:并购可以买来养老业务的盈利能力。如果存量业务还在亏,并购更多是把亏损规模做大、把报表做复杂,并不会改变单店盈利模型。
注意事项与适用边界
- 本文仅使用子公司净利润与扣非净利润维度,判断养老业务成色还需结合毛利率、经营现金流、应收账款等指标,本系列后续几篇将逐一切开。
- 恒锋信息出售公告未明确披露被售子公司与养老业务的对应关系,本文基于时间点与财务数据的推断仅作分析参考。
- 文中所有数据均来自上市公司公开年报、半年报、公告与投资者互动平台披露,本文仅为行业分析,不构成投资建议。
常见问题(FAQ)
意味着养老业务不仅不贡献利润,还在吃掉其他业务的利润。中关村2026年上半年华素堂养老亏损3497万元,超过公司整体亏损2979.65万元,剔除该子公司后公司可能是盈利的。
判断主营业务盈利能力应看扣非口径。它剔除了资产减值变动、信用减值转回、公允价值变动等非经常性损益。悦心健康2025年归母净利润672.71万元,扣非后-1331.42万元,说明主营业务仍在亏损。
说明公司历史上累计亏损尚未被利润填平。按公司法,未弥补亏损补平前通常无法分红。悦心健康2025年末母公司未分配利润-2.42亿元,意味着其盈利底子仍然很薄。
大概率不能。并购只改变合并范围,不改变单店盈利模型。存量业务亏损时继续并购,往往是把亏损规模做大。判断标准仍是并购标的自身的入住率、人力成本与收费水平。
放弃”城市级平台”思路,用轻资产切入:几百元级的NB-IoT烟感、紧急呼叫按钮与远程告警小程序即可搭起社区驿站的安全底线,从单点服务做起,跑通单店模型再复制。
下一篇将拆解养老业务毛利率——有的公司毛利率超40%,但那是”智慧养老软件”的毛利率,不是”养老服务”的。之后还有经营现金流、应收账款与坏账、研发投入、商誉减值四刀。
作者:安全基因-李
安防资深工程师·安防行业的长期主义执行者
20余年防盗报警与物联网安防行业从业经历,SIMP物联网安全云平台核心架构设计者,业务覆盖安防报警、物联网消防、PERS、智能建筑动环监控与周界防护系统。
作者主页:https://www.myiotdevices.cn/?s=安全基因
最后更新:2026-10-14
我想了解更多
看的不过瘾?来电交流下!